Отношения управляющий - инвестор
Содержание статьи
Тема инвестиций всегда обсуждается с точки зрения цифр: доходность, риск, горизонт, ставка. Но есть одна вещь, которую цифрами не описать - это отношения между управляющим и инвестором. Именно они чаще всего определяют, чем закончится история. Не рынок, не стратегия, не экономика - люди.
Это как брак, только дольше
Если вы вложили деньги в закрытый фонд или договорились с управляющим о долгосрочном размещении - вы взяли на себя обязательство сосуществовать с этим человеком или структурой от пяти до пятнадцати лет.
Пять лет. За это время люди меняют взгляды, религию, мировоззрение, семью. Что говорить о десяти или пятнадцати. И всё это время вам придётся решать деловые и финансовые вопросы - включая конфликтные, включая неудобные, включая те, когда деньги закончились и обе стороны нервничают.
Именно поэтому, выбирая управляющего или инвестора, нужно смотреть не только на стратегию и трекшн. Нужно смотреть на человека. С ним вы будете проживать весь спектр эмоций - радость от результата, стресс от потерь, раздражение от непонимания, облегчение от выхода.
Без готовности к этому долгосрочному сосуществованию любые красивые цифры в презентации теряют смысл.
Почему интересы расходятся
На первый взгляд управляющий и инвестор хотят одного: заработать. Но зарабатывают они на разном.
Простой пример: личный менеджер в брокерской компании, который получает процент с прибыли клиента. Кажется, что это звучит хорошо и его интерес совпадает с вашим. На деле его риски и ваши - разные. Если он сделал плохую сделку - он получил выговор и испорченный день. Вы получили убыток. Это неравнозначный обмен. Именно поэтому его задача - открывать как можно больше сделок и рисковать, потому что рискует он не своими деньгами.
Прибыль общая, а убыток ваш.
В венчурных фондах картина сложнее, но логика та же. Управляющему партнёру выгодно показывать высокую оценку портфеля - это привлекает новые деньги, подтверждает его компетентность, обеспечивает management fee. Инвестору важен реальный кэш на руках - то, что он сможет вывести и потратить.
Эти цели пересекаются, но не совпадают. И именно в зоне несовпадения рождаются конфликты.
Management fee против success fee: принципиальная проблема
У любого фонда есть два основных источника дохода, и оба создают противоречия.
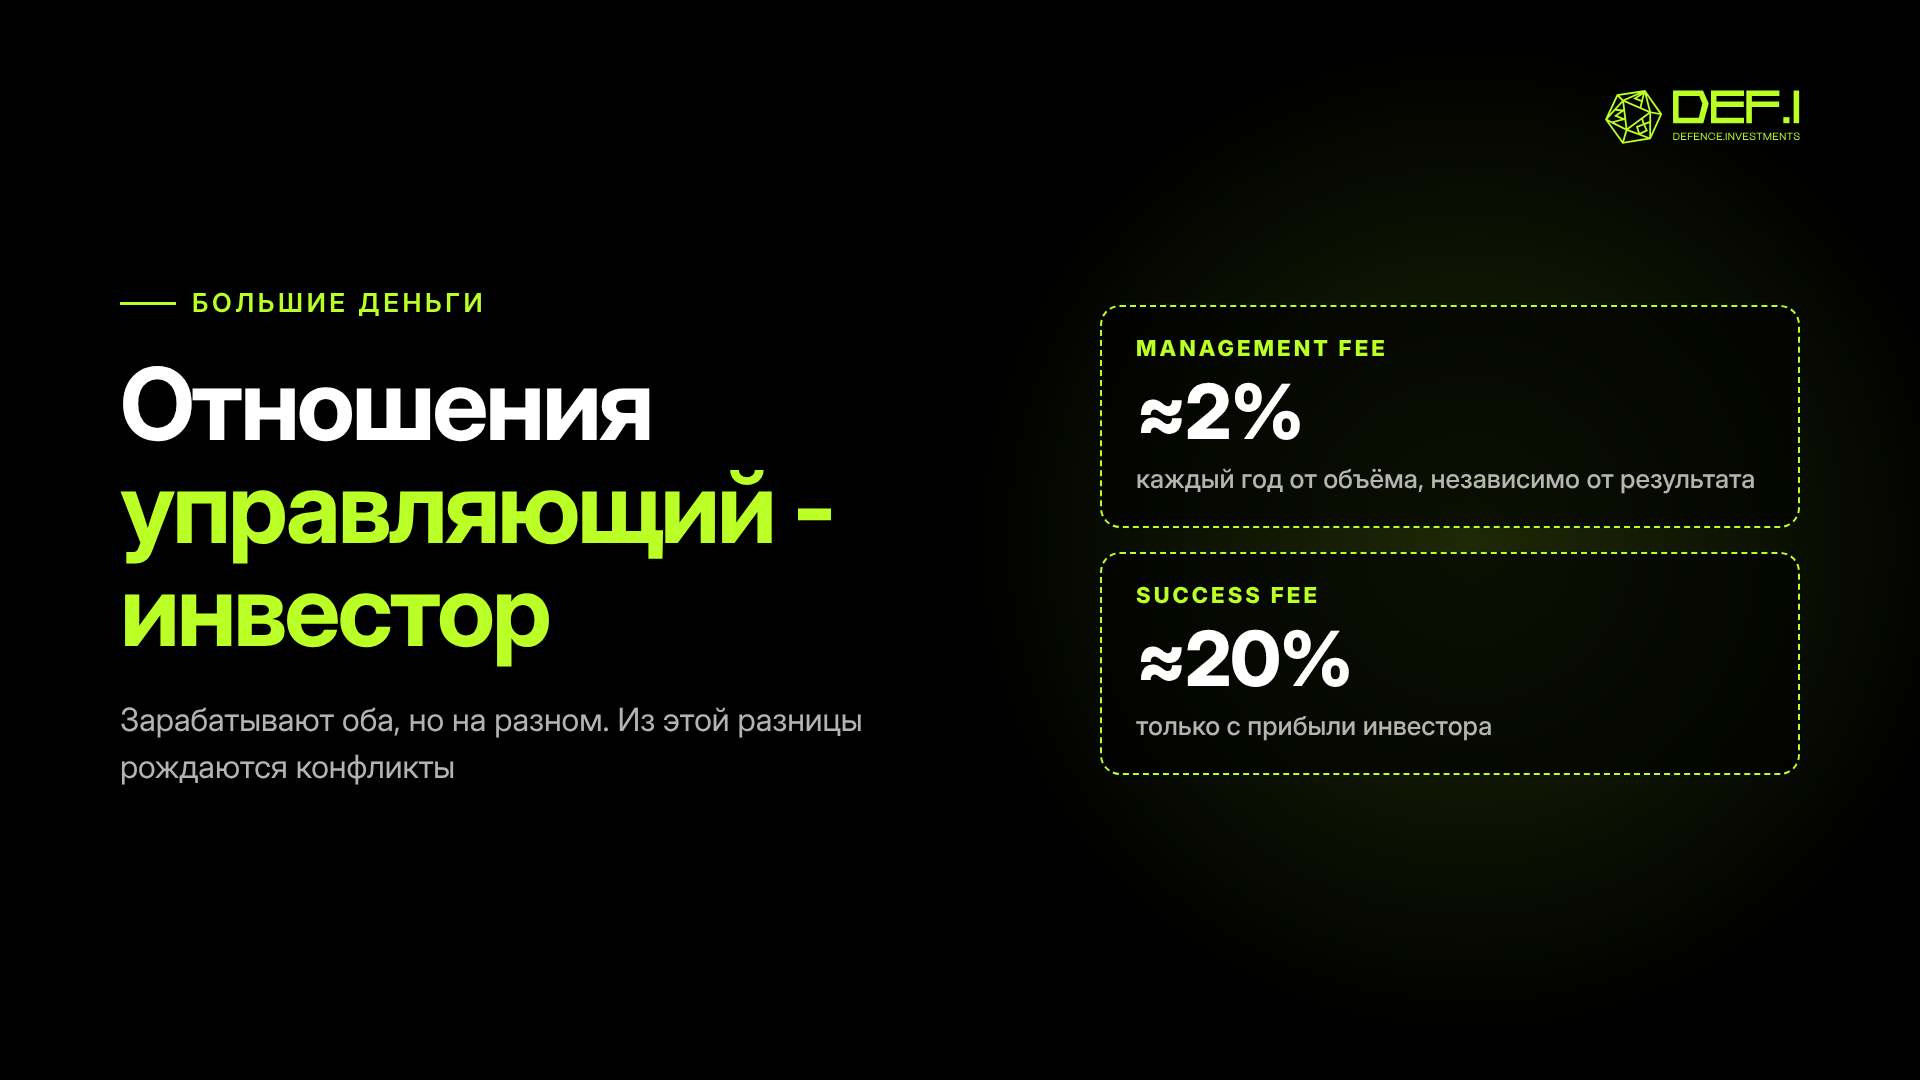
Management fee - плата за управление - берётся ежегодно от общего объёма средств независимо от результата. Стандарт для крупных фондов - около 2%. Для небольших - 5% и выше. Фонд получает эти деньги всегда: заработал инвестор или нет.
Это создаёт странную механику. Управляющему выгодно наращивать АУМ - объём средств под управлением. Больше денег = больше management fee. При этом был реальный случай: фонд с management fee в 7-8% не сделал ни одной сделки за три года. За это время от капитала инвесторов было съедено около 24%. Деньги ушли, сделок нет.
Success fee - процент с прибыли - стандарт около 20% от прибыли. Это выравнивает интересы: управляющий зарабатывает только тогда, когда зарабатывает инвестор. Но если success fee - единственный доход, возникает другая проблема: при плохом портфеле управляющий начинает идти на больший риск. Ему нечего терять с точки зрения фиксированного заработка, а поставить на рискованную сделку с большим потенциалом кажется логичным выходом. Это один из путей к возможной катастрофе.
Правильный фонд балансирует оба инструмента. Поверх этого добавляются hurdle rate (минимальный порог доходности для success fee), опционы для управляющих на доли проектов и другие механизмы. Задача - сделать так, чтобы интересы управляющего и инвестора хотя бы частично совпадали.
В западной практике для этого существуют математические формулы. В СНГ всё это чаще строится на понятийных договорённостях.
NAV: как оценивают то, что нельзя продать
Один из главных вопросов, который инвесторы задают управляющим: почему оценка портфеля именно такая?
NAV - net asset value, стоимость чистых активов фонда. Если вы вложили 10 денег и фонд купил на них активы, которые теперь оцениваются в 11 денег - NAV равен 1.1. Звучит просто. На практике - нет.
В венчурных и private equity фондах NAV - это оценочная величина, а не рыночная. Нет публичной биржи стартапов, где можно в режиме реального времени посмотреть цену. Оценка строится на мультипликаторах, прогнозах, сравнительном анализе - и во многом на том, что можно назвать «коэффициент веры».
«Коэффициент веры» - это моё собственное понимание процесса и мой собственный термин: большая часть математических параметров по сути прячется за слепой верой в… И там всегда есть что-то своё, во что очень хочется верить.
Проблема в том, что в NAV закладываются возможности, а не реальность. Возможная прибыль, возможный рост рынка, возможный потенциал основателя. Всё это может сложиться прекрасно. А может не сложиться вообще.
Именно поэтому на вторичном рынке - когда инвесторы хотят выйти досрочно - доли фондов продаются с дисконтом в 30% от NAV. Профессиональные участники понимают: то, что посчитано в NAV, и то, за что это реально можно продать - разные вещи.
Для понимания субъективности: был реальный случай, когда по одному фонду были получены четыре разные оценки NAV от четырёх разных оценочных компаний. Все профессиональные, все по методологии. Все - разные.
Соглашение LP: что вы подписываете
Limited Partner Agreement (LPA) - основополагающий документ, который регулирует отношения между фондом и всеми его инвесторами.
Если вы управляющий и создаёте фонд - в этот документ нужно вложить всё. Именно он будет определять жизнь фонда на годы вперёд.
Если вы инвестор, который приходит в уже существующий фонд - вероятность того, что документ поправят под вас, близка к нулю. Либо у вас очень много денег и вы очень значимый инвестор, либо фонд откровенно слабый. Два варианта.
Поэтому задача инвестора - внимательно изучить, что уже прописано. Ключевые вещи, на которые смотреть: возможность заморозить сделки или вывод средств, условия, при которых вы можете выйти досрочно, как принимаются инвестиционные решения, что происходит при конфликте интересов.
Важный практический момент: если управляющий уже разложил деньги по проектам и у вас возник конфликт, вы не сможете просто забрать свои деньги завтра. Они уже в проектах. Проекты не возвращают деньги по требованию. Если вы с управляющим поссорились, а выход не прописан - эту проблему придётся решать переговорами. Если удастся - хорошо. Если нет - судебный путь, а это долго и дорого.
Обязательно привлекайте юристов к составлению и изучению таких документов. Не ChatGPT, не шаблоны из интернета. Живых людей, которые видели, что бывает, когда документ написан плохо.
Крупные инвесторы и скрытая демократия
Если вам кажется, что все инвесторы фонда равны - это не так.
Существуют side letters - отдельные соглашения фонда с крупными LP, дающие им особые права. Что угодно, вплоть до права закрыть фонд при квалифицированном большинстве.
Крупнейшие инвесторы часто объединяются в LP-комитет - консультативный орган, который обсуждает конфликты интересов, помогает оценивать портфель, даёт рекомендации. Это 3-7 наиболее значимых участников. Они могут быть в нескольких фондах одновременно, что даёт им более широкую картину рынка, чем у самого управляющего.
Маленький инвестор в этот комитет не попадает. Его мнение чаще всего никого не интересует - ни денег, ни влияния. Это неприятная, но честная реальность.
Тренд последних лет: LP-инвесторы становятся активнее. Раньше LP-комитет в фонде считался прогрессивной практикой. Сегодня фонд без него выглядит архаично. Коллегиальность делает принятие решений медленнее, но надёжнее.
Отчётность: что инвестор должен получать
Стандарт - квартальная отчётность. Главный показатель для инвестора - DPI (Distribution to Paid-In): сколько денег получено на каждый вложенный рубль. Меньше единицы - убыток, единица - вышли в ноль, два - хорошо, три - выдающийся результат.
Практическое правило по рискам: если фонд высокорискованный и есть вероятность потерять всё, не вкладывайте больше, чем вы зарабатываете за равный промежуток времени. Потерять деньги можно один раз - а восстанавливать их придётся столько же, сколько копили. И не факт, что это время у вас будет.
Если отчётность слишком скудная - одна строчка с общим показателем - просите детализацию. В нормальных организациях её дают. Не дают детализацию обычно только банки, которым на вас в целом всё равно. В фондах другие отношения.
Но и не перегибайте. Если управляющий занят подготовкой отчётов, он не занимается управлением деньгами. Найдите баланс. Один показатель - мало, сто тридцать строк - уже перебор.
Отдельный сигнал тревоги: если нет никаких отчётов вообще и при этом есть активная реферальная программа с призывами приводить друзей - вы, вероятно, проинвестировали во что-то проблемное. Если сказать прямо, то скорее всего в какой-то скам. В серьёзных организациях рефералки тоже существуют, но выглядят совершенно по-другому: чаще всего это небольшой бонус за то, что вы переманили инвестора из другого фонда, и точно не основа привлечения.
Force majeure: знайте выход до того, как он понадобится
Кризис 2008 года - реальный пример того, как рынки остановились и фонды заморозили выводы. Ликвидные активы отделяли от неликвидных, выплаты сдвигались, счета разделялись.
Это не обязательно мошенничество. Фонды, как правило, не заинтересованы держать ваши деньги дольше необходимого. Просто иногда ликвидности нет - деньги в проектах, проекты не возвращают деньги по требованию.
Бывает, что вместо кэша инвестор получает актив. Прямо в руки - долю в компании или что-то реальное. Это тоже рабочая история, если актив имеет понятную ценность для обеих сторон.
Главное, что нужно сделать заранее - изучить, какие инструменты выхода предусмотрены в вашем конкретном соглашении. Gate provisions (ограничения на вывод), redemption lines (пороговые уровни доходности, при которых можно забрать деньги), порядок ликвидации активов. Это нужно знать до того, как возникла проблема - не во время.
Когда всё хорошо - ссориться никто не будет. Конфликты приходят в плохие времена. Если правила поведения в плохие времена не обсуждены заранее - плохое время станет по-настоящему плохим. Заранее оговоренные правила на случай кризиса - это не пессимизм, это базовая гигиена.
Что из этого следует
Отношения управляющий - инвестор - это долгосрочный договор между людьми, а не только юридический документ. Оба хотят заработать, но механика заработка у них разная. Именно из этой разницы рождаются конфликты.
Что помогает:
- Понимать, на чём зарабатывает управляющий, и как это соотносится с вашими интересами.
- Изучать соглашения до подписания - с юристами, а не с нейросетями.
- Знать свои инструменты влияния: право голоса, возможность заморозки, redemption line.
- Договариваться о KPI, следующих раундах и условиях выхода - заранее, пока отношения хорошие.
- Читать отчёты и требовать детализации, если её не хватает.
- Знать, как выйти в кризисной ситуации, до того, как кризис наступил.
Управление деньгами - это не наука в чистом виде и не математика в чистом виде. Это ещё и люди. И именно там, где математика заканчивается, начинаются настоящие сложности.
Если вы управляющий и хотите дать инвесторам прозрачную отчётность и личный кабинет, команда Defence.Investments разрабатывает инвестиционные платформы для управляющих капиталом.
 0
 1
 13 октября 2026 г.


Комментарии 0