Как принимаются инвестиционные решения в венчурном мире
Содержание статьи
Большинство людей думают, что получить инвестиции - это написать хорошую презентацию и найти правильный email. На самом деле это долгий, выматывающий процесс с несколькими точками, в каждой из которых можно получить отказ. Разберём каждую по порядку.
Откуда берутся сделки: нетворкинг как единственная дверь
Первый и главный факт: 60-70% инвестиционных сделок закрываются через нетворкинг. Личные знакомства, репутация, рекомендации - вот что движет деньгами в венчурном мире.
Холодные заявки - когда фонд и проект не знали друг друга до обращения - составляют 1-2% от всех заключённых сделок. Не от тех, кому ответили. От тех, с кем реально закрыли раунд. Это не маленький процент - это почти ноль.
Именно поэтому нетворкинг нужно строить до того, как появился проект. Когда идея уже готова и вы только начинаете искать инвесторов - стена уже стоит. Её не видно, пока не столкнёшься, но она колоссальная.
Несколько способов попасть в среду, где это работает:
Акселераторы. Их часто воспринимают как инструмент для инвестиций. На самом деле их главная ценность - общение. Люди, с которыми вы познакомитесь там, могут привести к следующим знакомствам, которые уже приведут к деньгам. Приходите даже без проекта.
Скауты и адвайзеры фондов. Венчурные фонды нанимают неформальных людей из конкретных отраслей - чтобы те наблюдали, кто что делает в их сегменте. До скаута достучаться в сотни раз проще, чем до партнёра фонда. А скаут - это прямой путь к нетворку внутри фонда.
Трекшн. Если вы написали ста фондам и никто не ответил - продолжайте присылать апдейты. Они, скорее всего, не читают. Но когда вы придёте к ним через год с выросшими показателями, они увидят всю историю - и поймут, сколько денег уже потеряли, не зайдя раньше.
А если вам кажется, что это долго, тяжело, непонятно и не гарантирует результат, то, о чудо, вы столкнулись с реальностью. Поздравляю: именно так всё и есть. Чтобы закрыть свои первые деньги в проект, необходимо больше, чем идея.
Воронка: что происходит внутри фонда
Средний фонд рассматривает около тысячи проектов в год. Что с ними происходит дальше:
- Из 1 000 до детального изучения доходит около 100 - то есть 90% отсеивается после первого контакта.
- Из 100 проходят инвестиционный отбор примерно 20 - те, в кого в принципе готовы вложить деньги.
- Инвестиционное предложение реально получают 10 проектов.
- До крупных, серьёзных, долгосрочных инвестиций доходят 3-5.
Это не конец. По данным Kauffman Foundation, уже на уровне инвестиционного комитета - после всех проверок - около 7-8% проектов получают отказ. Вы прошли всю воронку, но один из партнёров сказал нет.
Теперь про ресурс на стороне фонда. Менеджер или партнёр тратит на один проект в среднем 15 минут в день и просматривает 5-10 проектов. Иногда - 5 минут, если сразу понятно, что не туда. У вас будет 5-15 минут онлайн-времени, пока человек смотрит вашу презентацию. За это время он должен понять суть.
Именно поэтому большая презентация на 100 страниц - ошибка на входе. Никто не будет читать исследование рынка, пока не понял, кто вы и зачем. Питч-дек, ван-пейджер - всё должно быть ясным за 3-5 минут. Если суть непонятна за это время - неважно, сколько фондов получат этот документ.
Если вы дошли до DD - это уже другой уровень: управляющий партнёр тратит на него 100-200 часов. Именно поэтому отбор до этого этапа такой жёсткий.
Ещё один момент: пишите в профильные фонды. Если вы финтех - не пишите в производственный фонд. Если вы делаете соцсеть - не пишите фонду, который специализируется на финтехе. Отраслевая экспертиза позволяет партнёру считать суть вашего проекта за минуту, а не за час. Это увеличивает ваши шансы попасть в те самые 100 проектов для детального изучения.
Due Diligence: что проверяют и как
Due Diligence - это полная проверка проекта перед принятием решения. Делится на четыре блока.
Финансовый. P&L, движение денежных средств, юнит-экономика, CAC, LTV. Если есть долги - выписки по ним. Всё, что касается цифр внутри бизнеса.
Юридический. Документы, лицензии, право заниматься деятельностью, корпоративная структура. Здесь ничего неожиданного - просто вся юридическая обвязка.
Технический. Проверка кода, технический долг, безопасность, тест на проникновение. Важно для продуктовых и финтех компаний.
Маркетинговый. TAM, SAM, рост рынка, конкуренты, позиционирование. Всё, что касается размера и реальности рынка.
Важный факт: по доступным данным, около 40% проектов, которые проходят DD, предоставляют данные, расходящиеся с изначальными. Если расхождение в мелочах - не критично. Если в существенных параметрах и это явная ложь - сделка закрывается. Причина не только в цифрах. Инвестор выбирает не лучший проект, а человека, с которым можно работать годами.
Несколько приёмов, которые используют фонды при проведении DD: тайные звонки клиентам проекта без его ведома. 5-10 разговоров с реальными клиентами часто важнее любого финансового отчёта.
И отдельный красный флаг - негативные отзывы от бывших партнёров, инвесторов, коллег основателя. Даже если история выглядит так, что основатель вышел из сделки победителем - для инвестора это сигнал. Он может оказаться на месте тех людей, которых победили. Это не значит, что сделка невозможна. Это значит, что порог доверия существенно снижается.
Инвестиционный меморандум: документ, который описывает всё
После DD начинается работа над инвестиционным меморандумом. Это внутренний документ фонда с описанием сделки, рекомендациями по ней и всеми тезисами, которые важны для принятия решения.
Что в нём: описание команды и компании, структура сделки, финансовая модель, риски и способы их снижения, условия взаимодействия с инвестором, оценка проекта. Обычно 15-20 страниц, иногда больше. Amazon, по известным данным, просит минимум 6 страниц - это, судя по всему, небольшие сделки, которые идут в большом количестве.
Один из лучших публично доступных примеров - меморандум Benchmark на Twitter в 2011 году. Его стоит изучить как образец того, как структурируется аргументация.
Есть один вопрос из меморандума Sequoia Capital, который заслуживает отдельного внимания. Он звучит так: «Почему сейчас?» Не «почему этот проект», не «почему эта команда» - почему именно сейчас эта точка рынка является правильной для входа. Иногда бывает хороший продукт, которому просто не время. Инвестор не может себе позволить ошибиться в этом - ошибка означает убытки, убытки означают недовольных инвесторов, а это уже серьёзные последствия.
Поэтому ответьте сначала на этот вопрос себе, а после инвестору.
В меморандуме нужно прописывать всё, что касается отношений между проектом и инвестором. Включая то, будет ли инвестор участвовать в следующем раунде, если KPI выполнены. Был реальный случай: проект дошёл до всех договорённых показателей, пришёл за следующим чеком - и услышал «отлично, теперь идите искать следующего инвестора». Инвестор изначально не планировал давать следующий раунд. Просто никто не уточнил это заранее. Вот зачем прописывать детали.
Инвестиционный комитет: последний барьер перед деньгами
Инвестиционный комитет - коллегиальный орган внутри фонда. Это что-то вроде совета директоров, только для принятия инвестиционных решений. В него входят все управляющие партнёры.
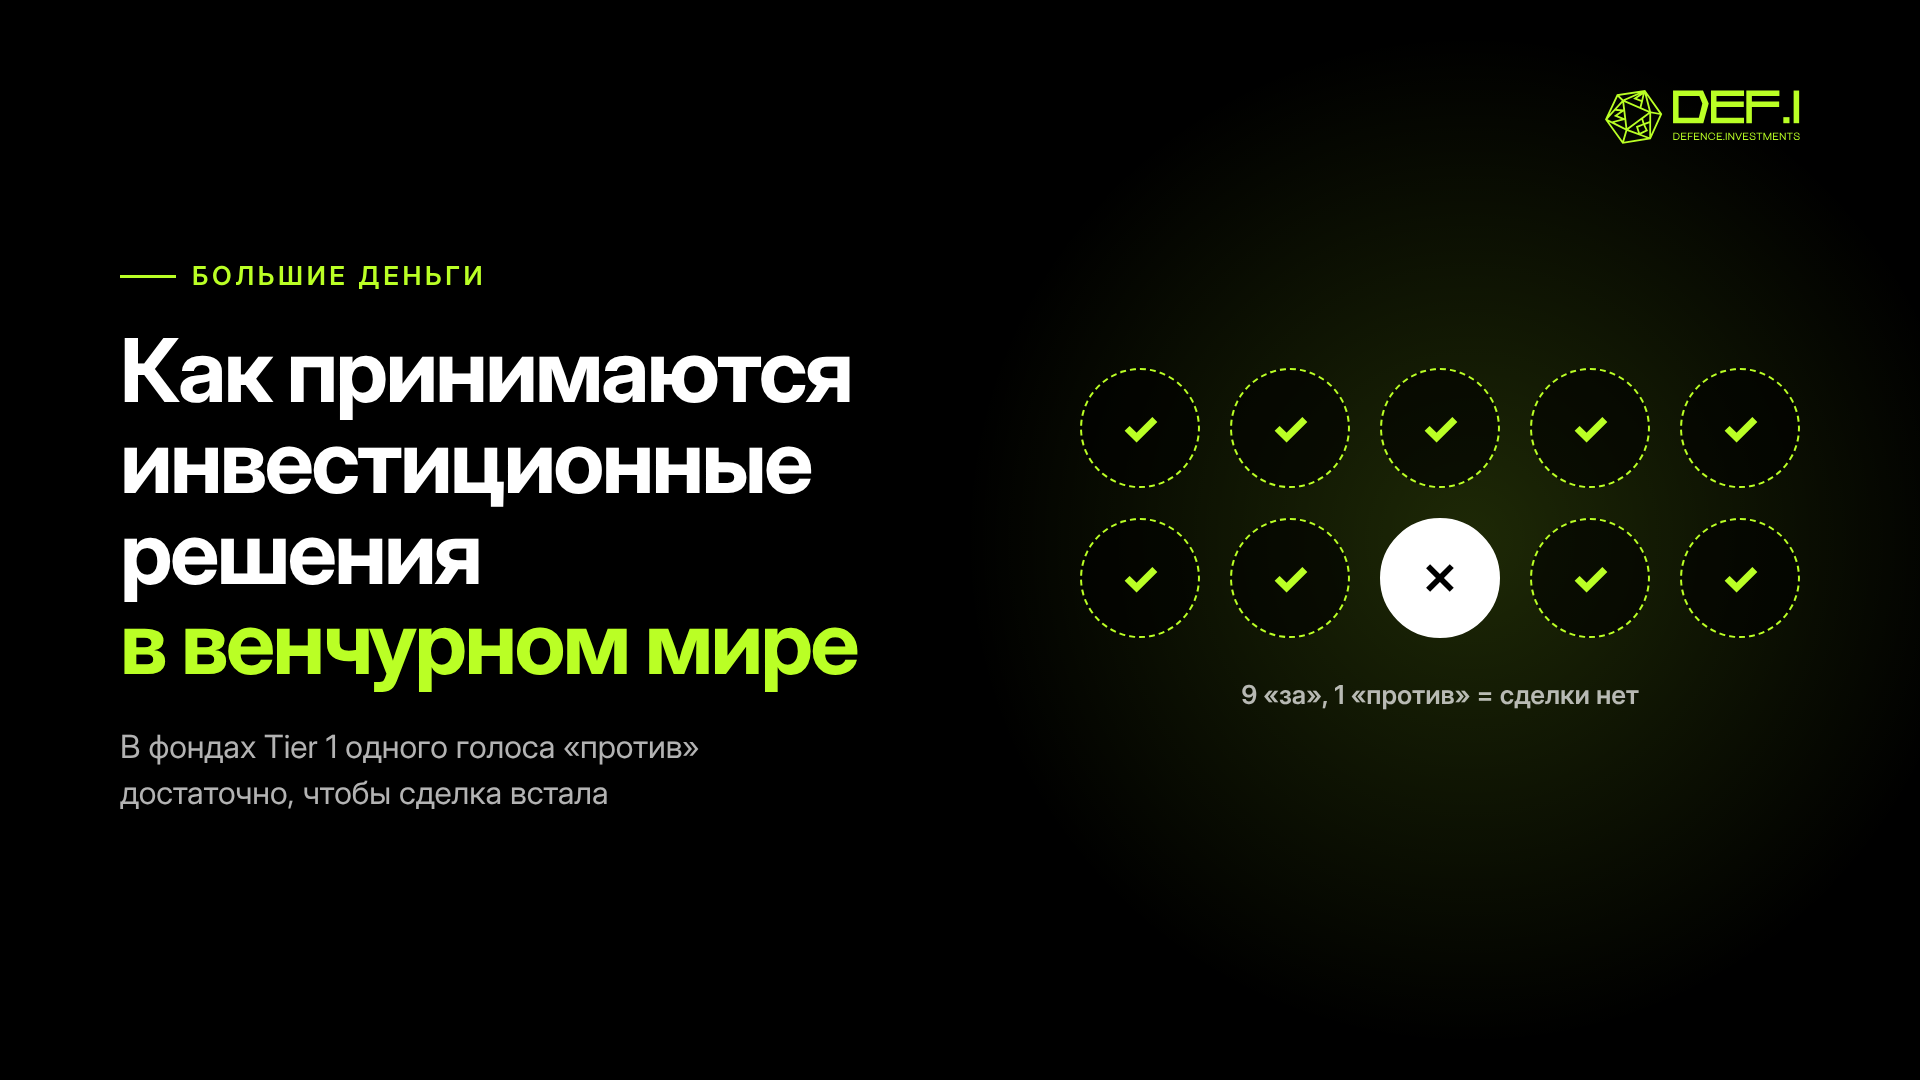
Главная особенность: в большинстве фондов Tier 1 для блокировки сделки достаточно одного голоса «против». Один управляющий партнёр из десяти сказал нет - сделка не проходит или подвисает.
Это кажется жёстким, но логика здесь понятна. Все управляющие партнёры - а их может быть 5, 10, 20 человек - вложили в фонд свои деньги. Если кто-то из них видит риск, который остальные не замечают, у него есть реальный финансовый стимул его поднять.
Комитет может собираться по одному проекту несколько раз. Иногда говорят «подтяните вот это, уточните то» - и приходите снова. Это не отказ, но и не согласие.
Есть управляющие партнёры, которые могут инвестировать без комитета - те, кто создал фонд, кому остальные партнёры доверяют безоговорочно. Если такой человек увидел в вашем проекте что-то интересное - деньги могут появиться без всей стандартной процедуры. Как я и писал выше, нетворкинг и личные знакомства в этом мире решают невероятно много.
Венчурный капитал глубоко политичен. Вам нужно не только иметь хороший проект - нужно нравиться людям, которые принимают решение. Это звучит несправедливо, но, к сожалению, в бизнесе справедливости искать не стоит, и работает именно так. Тот самый приятный парень, который и в теннис играет, и на лыжах катается, и смешно шутит, вероятнее получит средства. Вы должны быть своим. Побеждает симпатия, в которой есть хороший расчёт.
После сделки: место в совете директоров
Вы получили инвестиции. Думаете, история закончилась - начался следующий этап, и он не менее важный.
Управляющий партнёр (GP) заходит в ваш совет директоров. Его задача - собирать данные, мониторить ситуацию и принимать решения с позиции инвестора. Он не ваш враг и не ваш друг. Он человек, который рискует своими деньгами и хочет понимать, что происходит.
Этот человек одновременно сидит в 8-12 компаниях. Поэтому управление не будет точечным - скорее всего, это совет директоров раз в квартал или полгода плюс квартальные и годовые отчёты. Не огромное административное давление, но серьёзная ответственность: компания должна перестроиться так, чтобы отчёты реально отражали прогресс, а не подбирались задним числом.
Несколько вещей, которые прописываются при входе:
- GP может блокировать определённые решения.
- Без его согласия нельзя продавать доли другим инвесторам.
- На основателей, скорее всего, ляжет вестинг - они обязаны оставаться в компании и работать.
- GP имеет доступ ко всем финансовым отчётам.
Бывает и формат «наблюдателя без права голоса» - инвестор присутствует на советах, собирает информацию, но не голосует. Это компромисс, когда проект не хочет давать право голоса, а инвестор согласен на такие условия.
Большинство этих ограничений - нормальная рабочая история. Становится сложно только в одном случае: когда инвестор решает «съесть» проект - то есть постепенно перехватить контроль через полномочия в совете. Тогда бизнес превращается в политику, и это уже серьёзная проблема. Обсуждать её в этой статье нет смысла: на эту тему снято множество фильмов.
Что из этого нужно понимать фаундеру
Весь этот процесс долгий, выматывающий и непредсказуемый. Вы можете пройти всю воронку, понравиться управляющим, собрать идеальный DD-пакет - и получить отказ на инвестиционном комитете, потому что один из партнёров не в настроении. Это не преувеличение. Это реальность.
Именно поэтому фандрайзинг - это не разовое действие, а постоянная работа. Нетворкинг до проекта. Трекшн до денег. Терпение на каждом этапе. И очень ясное понимание того, чего вы хотите от инвестора и чего он хочет от вас - до подписи, а не после.
Когда вам предлагают условия - читайте всё, что касается следующих раундов, права голоса, условий выкупа долей. То, что не прописано, будет интерпретировано так, как удобно другой стороне.
Нужна помощь с подготовкой к привлечению инвестиций? Команда Defence.Investments поможет с консалтингом по привлечению инвестиций и запуском проекта.
 0
 2
 13 октября 2026 г.


Комментарии 0